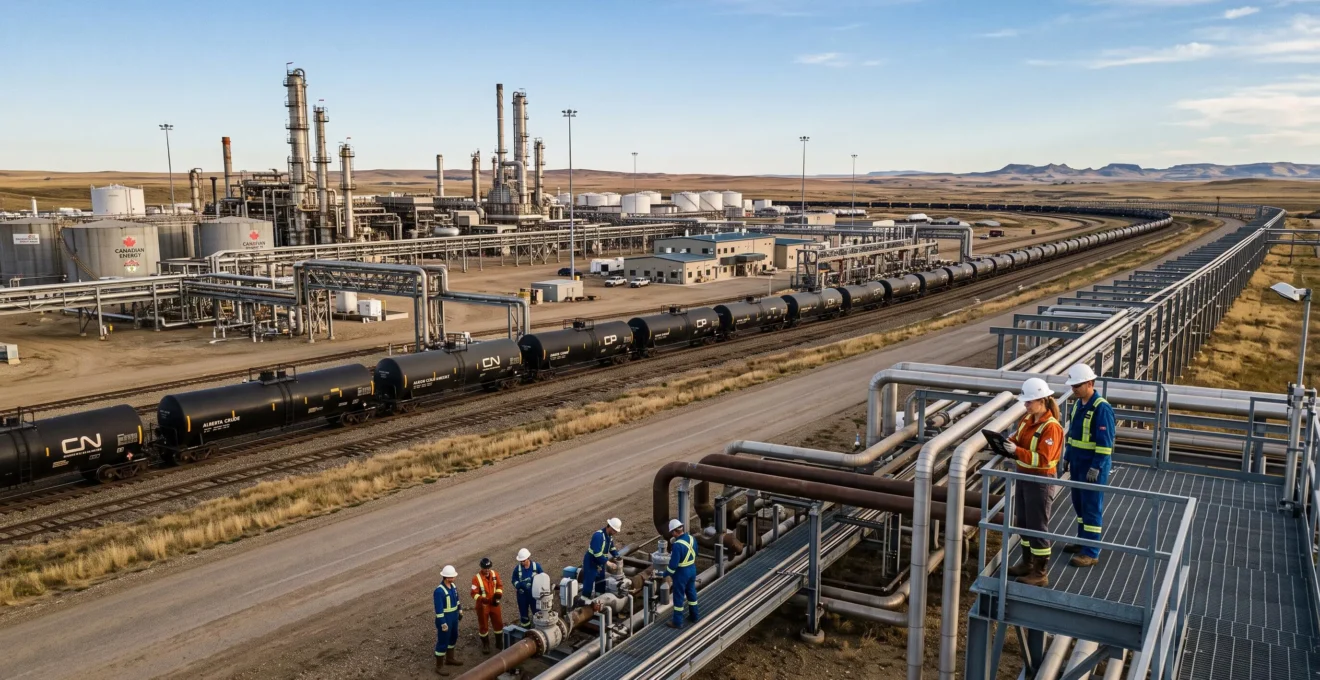
Le pétrole demeure une activité économique majeure au Canada, particulièrement dans les provinces productrices. Il soutient des emplois, génère des revenus d’exportation et contribue aux finances publiques. Pourtant, sa place future dépend de facteurs que le pays ne maîtrise pas entièrement : les cours internationaux, l’évolution de la demande mondiale, les politiques climatiques et la concurrence entre producteurs.
Selon la Régie de l’énergie du Canada, le pays produisait 5,1 millions de barils de pétrole brut par jour en 2023, dont une grande partie était exportée. Cette importance commerciale ne signifie toutefois pas que toutes les provinces bénéficient également du secteur ou supportent les mêmes risques.
La transition énergétique ne pose donc pas simplement la question de produire ou d’abandonner le pétrole. Elle oblige à déterminer combien investir, comment préserver la compétitivité des installations existantes et comment transformer les revenus actuels en activités économiques capables de durer lorsque les conditions du marché changeront.
Le pétrole canadien face aux choix de la transition énergétique
- Le pétrole reste une source importante de revenus et d’activité, mais les retombées et la vulnérabilité aux prix sont très inégales entre provinces.
- L’accès aux marchés, les coûts de production et l’intensité des émissions influencent directement la compétitivité des producteurs.
- La diversification économique, la prudence budgétaire et les investissements énergétiques adaptés aux régions peuvent réduire les risques à long terme.
- Pourquoi une baisse du prix mondial du pétrole frappe-t-elle certaines provinces plus que d’autres ?
- Comment le pétrole canadien passe-t-il du site d’extraction au marché international ?
- Produire davantage de pétrole ou accélérer la diversification : quel choix réduit le plus les risques ?
- Pourquoi dépendre fortement des revenus pétroliers fragilise-t-il les finances publiques ?
- Quand les producteurs de pétrole doivent-ils privilégier l’efficacité plutôt que l’expansion ?
- Comment juger les bénéfices réels d’un projet d’exploitation pour une région ?
- Solaire, éolien ou hydroélectricité : quelle solution répond le mieux à un besoin régional ?
- Comment une taxe carbone influence-t-elle réellement les décisions de consommation et d’investissement ?
Pourquoi une baisse du prix mondial du pétrole frappe-t-elle certaines provinces plus que d’autres ?
Une baisse du prix mondial du pétrole affecte davantage les provinces dont l’activité économique, les recettes publiques et les emplois dépendent de l’extraction pétrolière. L’Alberta, la Saskatchewan et Terre-Neuve-et-Labrador ne présentent cependant pas une exposition identique. Les conséquences dépendent autant de la structure de chaque économie que de son volume de production.
La concentration géographique constitue un premier indicateur. Selon le profil énergétique du Canada publié par la Régie de l’énergie, l’Alberta assurait 84 % de la production canadienne de pétrole brut en 2023. La Saskatchewan occupait le deuxième rang provincial et Terre-Neuve-et-Labrador le troisième.
84 %
Part de l’Alberta dans la production canadienne de pétrole brut en 2023. Cette proportion mesure la concentration de la production, et non la contribution du pétrole au PIB provincial.
Régie de l’énergie du Canada, profil énergétique national, données de 2023.
Pour comprendre les répercussions d’une chute des cours, il faut distinguer trois niveaux d’exposition :
- L’activité économique : la contribution de l’extraction et des activités associées à la richesse produite dans la province.
- Les finances publiques : la place des redevances et des impôts liés aux hydrocarbures dans les recettes budgétaires.
- L’emploi régional : la dépendance des travailleurs et des entreprises locales aux dépenses de l’industrie.
Un ralentissement des investissements pétroliers peut toucher les entreprises de transport, de maintenance, de construction et de services industriels. Ce mécanisme amplifie le choc dans les communautés spécialisées, même lorsque les emplois directement supprimés représentent une fraction relativement limitée de l’emploi provincial total.
Les possibilités de reconversion varient également. Une compétence technique peut être utile dans plusieurs industries, mais sa transférabilité dépend des équipements, des certifications, de la localisation des emplois et des besoins réels des employeurs.
Il faut surtout distinguer un choc cyclique d’une modification durable de la demande. Une baisse temporaire des prix peut être traversée avec des réserves financières et des ajustements de production. Une contraction structurelle de certains débouchés exige plutôt de réorienter les investissements et les compétences.
Le taux de change ajoute une dimension nationale. Une baisse du pétrole peut exercer une pression à la baisse sur le dollar canadien, ce qui peut améliorer la compétitivité de certains exportateurs manufacturiers. Cette relation n’est toutefois ni automatique ni suffisante pour compenser les pertes des régions pétrolières.
Le même prix mondial peut ainsi produire des effets économiques opposés selon les territoires. Pour les producteurs, un autre facteur devient déterminant : la capacité d’acheminer leur pétrole jusqu’aux acheteurs qui en offrent les meilleures conditions.
Comment le pétrole canadien passe-t-il du site d’extraction au marché international ?
Le pétrole canadien rejoint les marchés internationaux grâce à une chaîne reliant extraction, traitement, transport et commercialisation. Les pipelines constituent une infrastructure essentielle, complétée par le rail, les raffineries et les terminaux maritimes. Le prix réellement obtenu dépend de la qualité du brut, des débouchés accessibles et des coûts nécessaires pour l’acheminer.
La production canadienne comprend notamment du pétrole classique et du pétrole issu des sables bitumineux. Une part importante de la production de l’Ouest est composée de pétroles lourds ou de mélanges adaptés à leur transport. Ces caractéristiques influencent les procédés de traitement, les besoins des raffineries et les prix de vente.
La chaîne commerciale peut être résumée en cinq opérations : extraction du pétrole, préparation ou traitement du brut, acheminement vers les infrastructures de transport, livraison à une raffinerie ou à un terminal d’exportation, puis vente aux marchés de destination.
Historiquement, les États-Unis ont constitué le principal débouché du pétrole canadien. Cette proximité géographique et l’intégration des infrastructures expliquent en partie cette relation commerciale. En 2023, les exportations canadiennes atteignaient environ 4 millions de barils par jour, soit près de 80 % de la production nationale, et étaient essentiellement destinées au marché américain.
L’agrandissement du réseau Trans Mountain, entré en service en mai 2024, a modifié les possibilités d’accès aux marchés maritimes depuis la côte Pacifique. Selon l’analyse de la Régie de l’énergie sur l’agrandissement de Trans Mountain, la capacité du réseau a presque triplé pour atteindre 890 000 barils par jour.
Trans Mountain : un accès élargi aux marchés pétroliers
La mise en service de l’agrandissement en mai 2024 a augmenté de 13 % la capacité totale des pipelines d’exportation de pétrole brut de l’Ouest canadien.
La Régie de l’énergie observe un passage du différentiel moyen entre le Western Canadian Select (WCS) et le West Texas Intermediate (WTI) de 18,70 dollars américains par baril entre septembre 2023 et avril 2024 à 12 dollars entre juin 2024 et juillet 2025. Plusieurs facteurs de marché influencent ce différentiel : il ne faut donc pas attribuer toute son évolution à l’infrastructure.
La distinction entre prix de référence et prix réalisé est essentielle. Un producteur canadien ne perçoit pas nécessairement le cours international affiché pour le pétrole léger. Son revenu dépend du prix de son propre brut, des écarts de qualité, des conditions commerciales et des frais de transport.
La diversification des marchés peut améliorer les possibilités de négociation, sans assurer une hausse permanente des prix ni une augmentation équivalente de la production. Les débouchés vers l’Asie sont notamment facilités par les infrastructures de la côte Pacifique, tandis que les possibilités d’exportation vers d’autres régions dépendent des routes maritimes et des installations disponibles.
Les nouveaux projets restent soumis aux évaluations environnementales, aux exigences réglementaires et aux droits des peuples autochtones. La consultation et l’acceptabilité sociale ne sont pas des variables secondaires : elles participent aux conditions de réalisation, même si leur effet sur les délais doit être apprécié projet par projet.
Une meilleure connexion aux marchés peut soutenir la rentabilité des actifs existants. Elle ne résout cependant pas l’incertitude fondamentale concernant la demande future, qui oblige les provinces à arbitrer entre exploitation et diversification.
Produire davantage de pétrole ou accélérer la diversification : quel choix réduit le plus les risques ?
La diversification réduit généralement la dépendance économique à long terme, tandis que la production pétrolière peut continuer à générer des revenus tant qu’elle reste rentable et dispose de débouchés. Le choix le moins risqué n’est donc pas forcément exclusif : il consiste à comparer les investissements pétroliers et alternatifs selon leur durée de vie, leur rendement et leur exposition aux marchés futurs.
Une stratégie d’expansion cherche à tirer parti des ressources existantes, des infrastructures et de l’expertise industrielle. Elle peut préserver des activités économiques et des recettes publiques, mais suppose que les projets couvrent durablement leurs coûts.
Une stratégie de diversification vise plutôt à développer des secteurs dont les revenus ne suivent pas tous le même cycle. Elle peut concerner les services techniques, la fabrication, les technologies énergétiques, les réseaux électriques ou d’autres activités présentant des débouchés crédibles.
Pour comparer ces orientations, quatre critères sont particulièrement utiles :
| Critère | Expansion pétrolière | Diversification économique |
|---|---|---|
| Revenus à court terme | Possibilité de valoriser une production et des infrastructures existantes | Revenus parfois différés pendant le développement des nouvelles activités |
| Dépendance aux marchés | Exposition directe au prix du pétrole et à ses débouchés | Exposition répartie si les secteurs ne dépendent pas des mêmes facteurs |
| Emploi et compétences | Mobilisation de métiers et fournisseurs déjà établis | Possibilités de reconversion avec besoins de formation et d’investissement |
| Horizon d’investissement | Risque lié à la demande et à la durée de rentabilisation des actifs | Risque lié à la viabilité et à la compétitivité des filières nouvelles |
La diversification ne se mesure pas seulement au nombre de secteurs représentés. Une économie qui remplace une dépendance pétrolière par une forte exposition à la construction et à l’immobilier peut rester vulnérable aux mêmes cycles de financement, de taux d’intérêt ou de dépenses publiques.
Il faut également examiner les actifs susceptibles de perdre leur valeur économique. Une installation pétrolière conçue pour fonctionner longtemps peut devenir moins rentable si les prix, la demande ou les coûts de conformité évoluent défavorablement. Ce risque ne signifie pas que tout investissement pétrolier deviendra inutilisable, mais il justifie plusieurs hypothèses de marché avant toute décision.
Les projections énergétiques canadiennes de la Régie de l’énergie pour 2026 illustrent ces incertitudes. Dans le scénario canadien de carboneutralité présenté, la consommation d’hydrocarbures diminue de 40 % à l’horizon 2050. Cette évolution concerne la consommation dans le scénario étudié et ne doit pas être directement assimilée à une baisse équivalente des exportations pétrolières.
Les politiques d’épargne publique offrent une autre comparaison. La Norvège illustre une approche où une partie importante des revenus pétroliers est convertie en actifs financiers de long terme. Au Canada, les stratégies varient entre provinces, notamment en matière de fonds de réserve et de financement des dépenses courantes. Il serait donc inexact d’opposer uniformément un modèle norvégien d’épargne à un modèle canadien exclusivement fondé sur la dépense immédiate.
La réussite dépend surtout de la capacité des gouvernements à transformer des recettes variables en ressources durables : actifs financiers, infrastructures utiles, compétences et entreprises moins dépendantes des hydrocarbures.
Cette approche suppose toutefois de disposer de marges financières suffisantes pour investir lorsque les revenus pétroliers diminuent. La manière dont les gouvernements préparent leurs budgets devient alors décisive.
Pourquoi dépendre fortement des revenus pétroliers fragilise-t-il les finances publiques ?
Une forte dépendance aux recettes pétrolières fragilise les budgets provinciaux parce que les prix du brut peuvent varier rapidement, alors que les dépenses publiques évoluent plus lentement. Les redevances et certains impôts peuvent diminuer pendant un ralentissement du marché, même si les besoins en santé, en éducation et en infrastructures restent inchangés.
Les revenus associés au pétrole n’ont pas tous la même origine. Les redevances découlent des conditions d’exploitation des ressources, les impôts sur les bénéfices dépendent notamment de la rentabilité des entreprises, tandis que d’autres recettes peuvent provenir de droits ou d’activités liées au secteur.
Lorsque les prix augmentent, les finances provinciales peuvent profiter de recettes supplémentaires. Mais utiliser intégralement cette amélioration pour financer des dépenses permanentes crée une difficulté : les revenus exceptionnels peuvent disparaître avant les engagements budgétaires.
Le risque peut être illustré par un scénario purement hypothétique. Une province décide de financer de nouveaux services permanents grâce à une année de redevances particulièrement élevées. Si les cours diminuent ensuite, ces services continuent d’engendrer des dépenses, tandis que la source de financement s’affaiblit. Le gouvernement doit alors trouver d’autres recettes, réduire certaines dépenses ou accroître son endettement.
Plusieurs mécanismes peuvent réduire cette vulnérabilité :
- Constituer une réserve financière pendant les périodes favorables.
- Établir les budgets à partir d’une hypothèse prudente de prix pétrolier.
- Distinguer les dépenses récurrentes des investissements ponctuels.
- Évaluer la soutenabilité des programmes sans présumer que les redevances resteront élevées.
- Développer progressivement des recettes publiques provenant d’autres activités économiques.
La difficulté réside autant dans la discipline de gestion que dans la conception des fonds. Une réserve alimentée pendant les périodes de hausse peut devenir insuffisante si elle est régulièrement utilisée pour couvrir des déséquilibres structurels.
Le fédéralisme canadien complique également la lecture. Les transferts fédéraux et la péréquation participent aux ressources de certaines provinces et peuvent influencer leur capacité budgétaire. Ces mécanismes ne constituent toutefois pas une assurance automatique contre chaque baisse de revenu pétrolier : leurs règles et leurs effets diffèrent selon les programmes et les situations provinciales.
Pour interpréter un budget provincial, il faut donc distinguer le niveau des recettes, leur volatilité et la proportion des dépenses qui pourraient être maintenues en cas de ralentissement prolongé.
Cette prudence budgétaire rejoint les décisions des entreprises : une activité rentable pendant une période de prix favorables ne l’est pas nécessairement dans toutes les conditions futures. L’efficacité opérationnelle devient alors un levier central.
Quand les producteurs de pétrole doivent-ils privilégier l’efficacité plutôt que l’expansion ?
Les producteurs ont intérêt à privilégier l’efficacité lorsque les investissements d’expansion exposent davantage l’entreprise aux coûts, aux contraintes de transport ou à l’incertitude de la demande future. L’amélioration des installations existantes peut réduire les dépenses et les émissions par baril, sans nécessiter systématiquement de nouvelles capacités de production.
Plusieurs signaux peuvent justifier ce changement de priorité : des coûts d’extraction supplémentaires de plus en plus élevés, des marges commerciales comprimées, une capacité de transport limitée ou des dépenses de conformité environnementale qui pèsent davantage sur les opérations.
Produire plus efficacement signifie notamment optimiser la consommation d’énergie, améliorer la maintenance, surveiller les équipements et réduire les pertes opérationnelles. Les technologies numériques peuvent aider à identifier les installations énergivores ou les défaillances avant qu’elles ne perturbent la production.
L’enjeu est aussi environnemental. L’intensité des émissions par baril permet d’apprécier la quantité de gaz à effet de serre associée à un volume de pétrole produit. Sa réduction peut améliorer la performance opérationnelle et la position concurrentielle d’un producteur soumis à des exigences climatiques.
Cette mesure a néanmoins une limite importante : une baisse des émissions par baril ne garantit pas une baisse des émissions totales si la production augmente suffisamment. Les deux indicateurs doivent être suivis séparément.
Le coût des émissions peut influencer les arbitrages industriels. Lorsqu’un système de tarification ou une autre exigence réglementaire s’applique, les installations à forte intensité carbone peuvent supporter des coûts ou des obligations plus importants. Leur exposition exacte dépend du régime applicable, des règles de calcul et de leur performance relativement aux normes.
Un investissement d’efficacité doit donc être évalué sur plusieurs dimensions : économies d’exploitation, dépenses initiales, réduction des émissions, durée de vie de l’installation et sensibilité aux évolutions réglementaires.
Il existe néanmoins des situations où optimiser ne suffit plus. Un gisement mature, des équipements coûteux à entretenir ou un endettement élevé peuvent rendre la poursuite de l’activité difficile. Une fermeture planifiée peut alors être préférable à des investissements supplémentaires insuffisamment rentables.
Certaines infrastructures pourraient être réutilisées pour d’autres fonctions, notamment des applications géothermiques ou des projets de stockage lorsque leurs caractéristiques techniques et leur localisation s’y prêtent. Ces possibilités doivent être examinées individuellement : leur faisabilité économique, leurs autorisations et leurs contraintes de sécurité ne peuvent pas être présumées.
Au-delà de la rentabilité des entreprises, les investissements pétroliers soulèvent une autre question : quelles retombées demeurent réellement dans les territoires qui accueillent les projets ?
Comment juger les bénéfices réels d’un projet d’exploitation pour une région ?
Les bénéfices réels d’un projet pétrolier se mesurent en comparant ses retombées économiques locales aux coûts qu’il impose pendant toute sa durée de vie. Le nombre d’emplois annoncés ou le montant total investi ne suffisent pas : il faut examiner les emplois effectivement occupés localement, les contrats régionaux, les dépenses publiques et les responsabilités environnementales futures.
Un grand projet peut mobiliser des capitaux considérables sans que leur totalité profite à la région d’accueil. Certains équipements sont achetés ailleurs, des entreprises spécialisées interviennent temporairement et une partie de la main-d’œuvre peut provenir d’autres territoires.
Il faut donc distinguer les retombées brutes des retombées nettes pour la collectivité. Les premières englobent les investissements, les emplois et les recettes annoncés. Les secondes tiennent compte de la part conservée localement et des coûts supportés par les communautés.
L’horizon temporel modifie également l’évaluation. Pendant la construction, les besoins en main-d’œuvre et en services peuvent être importants. Pendant l’exploitation, les effectifs et les activités économiques prennent une autre forme. Après la fermeture, des obligations de remise en état et de surveillance peuvent subsister.
Une analyse sérieuse doit intégrer les coûts éventuels d’infrastructures publiques, les besoins de logement, les pressions sur certains services et les garanties financières destinées à la fermeture et à la réhabilitation.
Les communautés locales et autochtones doivent pouvoir participer aux décisions qui les concernent conformément aux droits et aux obligations applicables. La qualité de cette participation s’apprécie notamment à travers l’accès à l’information, la possibilité d’influencer le projet, la prise en compte des préoccupations et le suivi des engagements.
Les ententes sur les retombées économiques, les possibilités de participation financière et les mécanismes de suivi peuvent jouer un rôle, mais leur existence ne démontre pas à elle seule que les intérêts des communautés sont adéquatement protégés.
Cinq vérifications pour évaluer un projet pétrolier local
- Recenser les emplois promis par phase et demander une ventilation locale : produire un tableau des prévisions d’emplois temporaires et permanents.
- Examiner l’origine des fournisseurs et des contrats : constituer un relevé des achats et prestations attribués à des entreprises régionales.
- Identifier les dépenses supportées par les collectivités : établir une liste documentée des besoins en infrastructures et services publics.
- Contrôler les obligations de fermeture et de réhabilitation : rassembler les engagements officiels et les informations disponibles sur les garanties financières.
- Vérifier les engagements envers les communautés concernées : créer un tableau de suivi indiquant les mesures promises, les responsables et les résultats publiés.
Ces indicateurs doivent être suivis pendant l’exploitation, et pas uniquement au moment de l’autorisation. La comparaison entre prévisions et résultats permet de vérifier si les bénéfices économiques annoncés se concrétisent et si les engagements sont respectés.
Cette méthode peut également servir à examiner de nouveaux investissements énergétiques, qu’ils concernent les hydrocarbures ou les filières renouvelables. Leur intérêt dépend alors des besoins et des ressources propres à chaque région.
Solaire, éolien ou hydroélectricité : quelle solution répond le mieux à un besoin régional ?
La meilleure solution énergétique dépend du besoin à satisfaire, des ressources naturelles et de la capacité du réseau électrique régional. Le solaire et l’éolien peuvent compléter la production existante, tandis que certaines installations hydroélectriques offrent une production modulable. Aucune filière n’est systématiquement préférable : leur intérêt dépend des coûts, des contraintes locales et de leur intégration au système électrique.
Pour une région canadienne cherchant à diversifier son économie, le choix ne doit pas commencer par une préférence technologique. Il faut d’abord déterminer si l’objectif consiste à fournir de l’électricité supplémentaire, alimenter une industrie, réduire l’usage de combustibles fossiles dans un réseau isolé ou développer une activité économique nouvelle.
Les caractéristiques des trois filières conduisent à des compromis différents :
| Critère | Solaire | Éolien | Hydroélectricité |
|---|---|---|---|
| Ressource déterminante | Ensoleillement disponible | Régime des vents | Ressource hydraulique et caractéristiques des sites |
| Production | Variable selon le jour, la saison et la météo | Variable selon les conditions de vent | Variable selon les apports hydriques et le type d’installation |
| Flexibilité | Besoin éventuel de stockage, de réseau ou de production complémentaire | Besoin éventuel de flexibilité et d’interconnexion | Modulable pour certaines centrales dotées de réservoirs |
| Contrainte majeure | Disponibilité foncière et intégration au réseau | Ressource locale, raccordement et acceptabilité | Conditions géographiques et impacts sur les milieux aquatiques |
Dans les Prairies, les ressources solaires peuvent constituer un élément de diversification. Les projets éoliens dépendent de la qualité des vents et des conditions de raccordement, qu’ils se situent dans l’intérieur du pays ou dans des régions côtières. L’hydroélectricité joue déjà un rôle structurant dans certaines provinces canadiennes, mais l’intérêt de nouveaux projets dépend de contraintes techniques, économiques et environnementales.
La capacité du réseau constitue souvent une contrainte décisive. Une région peut disposer d’un excellent potentiel de production sans pouvoir transporter toute l’électricité vers les consommateurs. Le raccordement, le renforcement des lignes, les moyens de stockage et les mécanismes de gestion de la demande influencent alors la viabilité du projet.
Les scénarios énergétiques de la Régie de l’énergie pour 2026 indiquent que la demande d’électricité augmente dans toutes les trajectoires étudiées et que l’éolien connaît une forte progression dans les projections. Ces résultats nationaux ne constituent toutefois pas une recommandation technologique pour chaque province.
La complémentarité peut apporter davantage qu’une opposition entre filières. Lorsque les installations et les réseaux le permettent, une production hydroélectrique modulable peut contribuer à équilibrer des variations solaires et éoliennes. D’autres solutions de flexibilité peuvent être nécessaires dans les provinces disposant de moins de ressources hydrauliques pilotables.
La diversification énergétique n’est pas non plus automatiquement synonyme de diversification économique. Les emplois, les entreprises locales, les besoins en formation et les débouchés industriels doivent être évalués séparément pour déterminer si une nouvelle filière réduit effectivement la dépendance régionale au pétrole.
Ces investissements dépendent enfin du cadre de politiques publiques. Les signaux économiques, dont la tarification du carbone lorsqu’elle s’applique, peuvent modifier les décisions d’équipement et les conditions de rentabilité des différentes solutions.
À retenir pour comprendre les décisions énergétiques
- Un prix du carbone n’agit pas de la même façon sur les achats quotidiens des ménages et sur les investissements industriels.
- La disponibilité d’alternatives abordables et adaptées détermine en grande partie la capacité des acteurs à réduire leurs émissions.
- Au Canada, le dispositif fédéral a changé en avril 2025 : il faut distinguer les mesures supprimées des mécanismes industriels et provinciaux applicables.
Comment une taxe carbone influence-t-elle réellement les décisions de consommation et d’investissement ?
Une taxe carbone influence les décisions économiques en augmentant le coût relatif des activités émettrices, ce qui peut encourager des solutions moins polluantes. Son effet dépend toutefois du prix appliqué, des alternatives disponibles et de la durée pendant laquelle les acteurs anticipent ce signal. Au Canada, il faut désormais distinguer la tarification fédérale supprimée pour les consommateurs des mécanismes visant les émissions industrielles.
Le gouvernement fédéral a fixé à zéro les taux de sa redevance sur les combustibles à compter du 1er avril 2025. Le document du ministère des Finances sur la suppression de la tarification carbone des consommateurs précise également le recentrage des exigences fédérales vers les émissions industrielles.
Présenter l’ancienne redevance fédérale sur les combustibles comme une taxe toujours appliquée aux consommateurs canadiens serait donc inexact. Des politiques provinciales ou d’autres mécanismes de tarification peuvent néanmoins avoir des caractéristiques distinctes et doivent être examinés séparément.
Le fonctionnement économique d’un prix du carbone reste utile pour comprendre les choix énergétiques. À court terme, une hausse du coût des combustibles peut encourager des ajustements limités : réduire certains déplacements, améliorer les réglages d’un équipement ou diminuer des consommations évitables.
À long terme, les effets peuvent être plus importants lorsque les ménages et les entreprises remplacent leurs équipements. Le choix d’un véhicule, d’un système de chauffage ou d’un procédé industriel engage généralement des dépenses et des consommations sur plusieurs années.
L’accès aux alternatives conditionne cependant la réaction au signal-prix. Un ménage qui ne dispose d’aucune solution de transport adaptée peut difficilement réduire rapidement sa consommation de carburant. Une entreprise peut également avoir besoin de nouvelles infrastructures électriques avant de modifier ses procédés.
Pour les grands émetteurs industriels, les mécanismes de tarification fondés sur la performance peuvent fonctionner différemment d’une taxe uniforme sur les combustibles. Selon les règles applicables, les installations sont incitées à améliorer leur intensité d’émission, à investir dans des technologies moins émettrices ou à respecter des obligations de conformité.
Les conséquences sur les investissements pétroliers dépendent notamment de la prévisibilité du cadre réglementaire et des coûts effectivement supportés. Une entreprise peut privilégier une amélioration énergétique lorsque celle-ci réduit simultanément ses charges d’exploitation et son exposition aux émissions.
La redistribution des recettes constitue un autre sujet important. Lorsqu’une tarification des consommateurs prévoit un remboursement forfaitaire aux ménages, celui-ci peut soutenir leur revenu sans nécessairement supprimer l’incitation marginale à consommer moins de combustibles. L’effet réel dépend de la structure du remboursement et de sa relation avec la consommation.
La tarification ne peut donc pas être évaluée isolément. Les normes d’émission, les codes du bâtiment, les mesures de soutien aux équipements et les investissements dans les réseaux ou les transports agissent sur la disponibilité et le coût des solutions de remplacement.
Dans une économie où le pétrole occupe une place importante, l’enjeu est d’apprécier conjointement les effets environnementaux, les coûts pour les entreprises, la compétitivité industrielle et les possibilités concrètes de diversification.
Une lecture utile consiste à examiner, pour chaque province ou secteur, les mécanismes réellement applicables, les investissements possibles et les risques économiques à court et à long terme. Cette méthode permet d’évaluer la transition énergétique sans présumer que la production pétrolière et la décarbonation obéissent partout aux mêmes contraintes.
Le Canada peut-il continuer à exporter du pétrole tout en réduisant ses émissions ?
Oui, ces deux objectifs peuvent coexister, mais ils doivent être évalués séparément. La réduction des émissions associées à la production ne signifie pas automatiquement une diminution équivalente des émissions liées à l’utilisation finale du pétrole exporté. L’évolution des volumes, des procédés industriels et des marchés détermine le bilan global.
Pourquoi une forte production pétrolière ne garantit-elle pas la prospérité d’une province ?
Le volume extrait ne renseigne pas directement sur la rentabilité, la stabilité des emplois ou la part des revenus conservée localement. Une province très productrice peut rester exposée aux variations des prix, aux dépenses d’investissement et aux cycles budgétaires. La diversification de ses activités et de ses recettes contribue à limiter ces risques.
Un pipeline supplémentaire fait-il automatiquement augmenter la production de pétrole ?
Non. Une infrastructure supplémentaire peut réduire les contraintes de transport et faciliter l’accès à certains marchés, mais les producteurs décident également en fonction des coûts d’exploitation, des prix anticipés et des capacités de leurs installations. L’agrandissement de Trans Mountain illustre surtout une amélioration de l’accès aux débouchés maritimes.
Les emplois des hydrocarbures peuvent-ils tous être transférés aux énergies renouvelables ?
Non, pas automatiquement. Certaines compétences en ingénierie, en maintenance ou en gestion de projets peuvent être réutilisées, mais les besoins techniques, la localisation des entreprises et les qualifications exigées diffèrent. Une reconversion crédible doit s’appuyer sur des emplois identifiés, des formations adaptées et des projets économiquement viables.
La transition énergétique signifie-t-elle nécessairement la disparition rapide du pétrole canadien ?
Non. Les trajectoires dépendent de la demande mondiale, des politiques énergétiques, des prix et des technologies disponibles. Les scénarios de la Régie de l’énergie montrent des évolutions possibles différentes à l’horizon 2050, sans établir une date certaine de disparition de la production. L’enjeu pour les provinces productrices est de préparer plusieurs trajectoires plutôt que de miser sur un seul avenir.