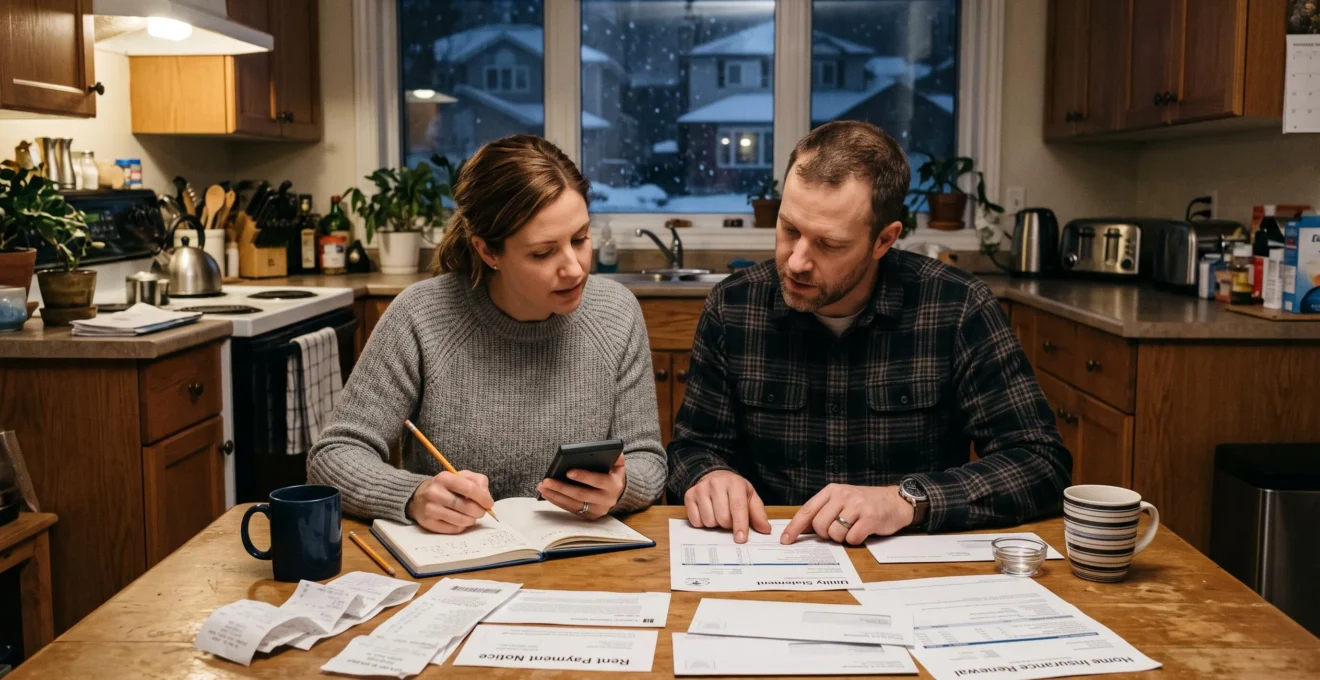
Le loyer augmente, le panier d’épicerie coûte plus cher et le renouvellement des assurances vient absorber une partie du revenu disponible. Lorsque plusieurs dépenses progressent simultanément, réduire quelques achats occasionnels ne suffit pas toujours à retrouver un budget équilibré. Le problème vient souvent de l’accumulation des charges essentielles, qui laisse moins de marge pour épargner, rembourser des dettes ou faire face aux imprévus.
Pour protéger son pouvoir d’achat au Canada, la priorité consiste à mesurer les hausses réellement subies, puis à intervenir sur les dépenses qui pèsent le plus lourd dans le budget. Comparer les contrats récurrents, vérifier le coût des emprunts et évaluer le gain net d’un revenu complémentaire peuvent produire des résultats plus durables que des restrictions improvisées.
Il faut aussi reconnaître les limites de certaines économies : reporter une réparation nécessaire ou utiliser davantage le crédit peut soulager temporairement la trésorerie tout en aggravant les dépenses futures. Une méthode progressive permet de distinguer les ajustements utiles des décisions qui exigent une réorganisation plus profonde.
Protéger son pouvoir d’achat : les trois priorités
- Mesurer l’évolution de ses dépenses réelles : une inflation nationale moins élevée ne signifie pas que le budget familial retrouve automatiquement son équilibre.
- Réexaminer les charges récurrentes et les coûts d’emprunt avant de multiplier les petites restrictions quotidiennes.
- Comparer le gain net de chaque décision et reconstruire le budget si les ajustements successifs ne suffisent plus.
- Pourquoi votre budget reste-t-il serré même lorsque l’inflation ralentit ?
- Comment rééquilibrer un budget familial lorsque les dépenses fixes prennent trop de place ?
- Réduire les dépenses ou chercher un revenu supplémentaire : quel levier agit le plus vite ?
- Quelles fausses économies peuvent finalement réduire votre pouvoir d’achat ?
- Quand faut-il refaire son budget de zéro plutôt que couper quelques dépenses ?
- Comment estimer l’effet d’une hausse de 0,25 point sur vos frais d’intérêt ?
- Acheter maintenant ou attendre : quelle décision convient à votre situation financière ?
- Quels critères comptent vraiment pour évaluer la qualité de vie dans une ville canadienne ?
Pourquoi votre budget reste-t-il serré même lorsque l’inflation ralentit ?
Un ralentissement de l’inflation signifie que les prix augmentent moins rapidement, et non qu’ils reviennent à leur niveau précédent. Si le logement, l’alimentation et les assurances ont déjà fortement renchéri, un ménage continue de payer ces dépenses sur une base élevée. Sans progression suffisante du revenu disponible, son pouvoir d’achat reste comprimé.
Cette distinction apparaît dans les données canadiennes. Selon les données de Statistique Canada sur l’inflation de septembre 2026, les prix des aliments achetés en magasin ont augmenté de 1,7 % sur douze mois, comparativement à 2,8 % en août. Ils demeuraient toutefois 33,0 % plus élevés qu’en septembre 2020.
+33,0 %
Hausse cumulée des prix des aliments achetés en magasin au Canada entre septembre 2020 et septembre 2026. Ce chiffre concerne uniquement cette catégorie de consommation, et non l’ensemble du budget familial.
Statistique Canada, Indice des prix à la consommation, septembre 2026.
L’effet de cumul explique pourquoi le budget peut rester sous tension. Une augmentation du loyer s’ajoute à celle des primes d’assurance, des services publics ou de l’épicerie. Même lorsqu’une catégorie se stabilise, les autres peuvent continuer à progresser. Les hausses successives réduisent alors la part du revenu disponible pour les dépenses moins prévisibles.
À cela s’ajoute le décalage entre les revenus et les factures. Une augmentation salariale annuelle peut intervenir plusieurs mois après une hausse des dépenses. Le montant de cette augmentation ne compense pas nécessairement les frais supplémentaires accumulés entre-temps.
Pour mesurer votre inflation personnelle, comparez le coût d’un même panier de dépenses entre deux périodes. Par exemple, si ce panier représentait 3 000 $ par mois et coûte désormais 3 180 $, la hausse est de 180 $, soit 6 %. Il s’agit d’un exemple hypothétique : votre résultat dépend de vos propres dépenses et de leur évolution.
Pour obtenir une comparaison utile, conservez des catégories cohérentes : logement, alimentation, transport, garde d’enfants et autres services essentiels. Séparez les hausses de prix des changements de consommation. Une facture plus élevée parce que vous avez déménagé dans un logement plus grand ne mesure pas uniquement l’inflation.
Une fois cette évolution mesurée, le travail consiste à identifier les dépenses sur lesquelles une action est réellement possible, particulièrement celles qui reviennent chaque mois.
Comment rééquilibrer un budget familial lorsque les dépenses fixes prennent trop de place ?
Lorsque les dépenses fixes occupent une part importante du revenu net, il faut commencer par mesurer leur poids et distinguer les contrats renégociables des obligations difficiles à modifier. Les économies les plus utiles sont celles qui réduisent durablement les sorties d’argent, sans créer de pénalités supérieures au gain obtenu ni compromettre des protections essentielles.
Calculez d’abord votre ratio de charges fixes : additionnez le logement, les paiements de transport, les assurances, les télécommunications et les autres engagements mensuels récurrents, puis divisez le total par votre revenu mensuel net. Les dépenses de base comme l’épicerie doivent également être suivies, mais séparément lorsqu’elles varient d’un mois à l’autre.
Dans un exemple hypothétique, un ménage disposant de 5 000 $ nets et supportant 3 250 $ de charges fixes leur consacre 65 % de son revenu. Il ne reste que 1 750 $ pour l’alimentation, les autres dépenses variables, les imprévus et l’épargne.
Il n’existe pas de seuil universel de charges fixes adapté à tous les ménages canadiens. Comme grille personnelle de diagnostic, une part inférieure à 50 % peut laisser davantage de flexibilité, une part de 50 à 65 % mérite une surveillance attentive et une part supérieure à 65 % peut justifier une révision prioritaire. Ces plages sont des repères de travail proposés, et non des normes officielles. Le véritable indicateur reste le montant disponible après toutes les dépenses essentielles.
Pour agir, séparez les engagements selon leur difficulté de modification :
- Modifiables rapidement : abonnements inutilisés, options de télécommunications superflues, services récurrents sans engagement contraignant.
- À revoir au renouvellement : assurances automobile et habitation, certains forfaits téléphoniques, frais de services bancaires et contrats assortis de conditions particulières.
- Structurels : loyer ou hypothèque, véhicule indispensable au travail, frais de déplacement liés au lieu de résidence.
La comparaison doit porter sur le gain net annuel. Supposons qu’un changement de contrat fasse économiser 25 $ par mois, mais entraîne 120 $ de frais de résiliation. Sur douze mois, le gain serait de 180 $, à condition que le nouveau tarif et les prestations demeurent comparables.
Le calendrier compte autant que le tarif. Inscrivez les dates de renouvellement des assurances, des contrats télécoms et des engagements financiers, puis examinez les alternatives avant chaque échéance. Vérifiez les franchises, la couverture, les promotions temporaires et les conditions de sortie : un prix inférieur ne garantit pas un meilleur contrat.
Cette démarche permet de préserver les dépenses qui contribuent réellement au quotidien familial. Elle évite de multiplier les restrictions sur l’alimentation ou les activités des enfants alors que certains engagements récurrents peuvent être révisés.
Si les coûts fixes restent trop élevés après révision, la prochaine décision est de déterminer si la réduction des dépenses suffit ou si un revenu supplémentaire devient nécessaire.
Réduire les dépenses ou chercher un revenu supplémentaire : quel levier agit le plus vite ?
Réduire une dépense modifiable peut améliorer le budget dès le prochain paiement, tandis qu’un revenu complémentaire nécessite souvent davantage de préparation. Cependant, les économies possibles ont une limite et un revenu supplémentaire peut offrir un potentiel plus important. Le choix dépend du gain réellement conservé, des efforts nécessaires et de la durabilité du résultat.
Les deux solutions répondent à des situations différentes. Un contrat devenu trop coûteux peut être renégocié sans augmenter le temps de travail. À l’inverse, un ménage dont les dépenses sont déjà proches du minimum nécessaire dispose parfois de peu de possibilités de réduction supplémentaires.
La comparaison suivante aide à déterminer quel levier utiliser en priorité.
| Critère | Réduction des dépenses | Revenu supplémentaire |
|---|---|---|
| Rapidité | Potentiellement immédiate pour une dépense évitable ; différée pour un contrat. | Dépend du délai pour trouver une activité et recevoir le paiement. |
| Plafond de gain | Limité aux dépenses pouvant réellement être réduites. | Potentiellement plus élevé, selon les compétences et les possibilités disponibles. |
| Effort | Analyse, négociation et adaptation des habitudes. | Temps de travail, déplacements, organisation et obligations administratives éventuelles. |
| Durabilité | Bonne si l’économie reste compatible avec les besoins. | Variable selon la stabilité de l’activité et ses coûts. |
Une économie de 100 $ sur une dépense est généralement un montant conservé dans le budget, tandis que 100 $ de revenu de travail supplémentaire ne correspondent pas nécessairement à 100 $ disponibles. Il faut tenir compte de l’impôt applicable, des frais engagés et, selon le ménage, des effets possibles sur certaines prestations.
L’Agence du revenu du Canada explique les règles de calcul de l’Allocation canadienne pour enfants, dont le montant dépend notamment du revenu familial net rajusté, du nombre d’enfants admissibles et de leur âge. Une hausse de revenu peut modifier les prestations futures selon les seuils applicables : elle ne provoque pas automatiquement une réduction immédiate.
Cas pratique : combien rapporte réellement un revenu complémentaire ?
Dans ce scénario entièrement hypothétique, un parent obtient 600 $ de revenu de travail supplémentaire par mois. Il prévoit 120 $ de transport, 160 $ de garde d’enfants additionnelle et estime à 130 $ les prélèvements fiscaux supplémentaires.
Avant tout ajustement éventuel des prestations, le gain disponible serait de 190 $ par mois : 600 $ moins 120 $, 160 $ et 130 $. Ces montants sont purement illustratifs et ne constituent ni un calcul fiscal personnalisé ni une estimation des prestations réelles.
Pour éviter de cumuler des efforts difficiles à maintenir, une stratégie pratique consiste à consacrer les 30 premiers jours aux dépenses maîtrisables, aux contrats et à la trésorerie immédiate. Si le déficit persiste, évaluez les possibilités de revenu en calculant leur gain après frais et prélèvements, puis leur incidence éventuelle sur les prestations du ménage.
Le meilleur levier n’est donc pas forcément celui qui affiche le montant le plus élevé : c’est celui qui améliore durablement le budget sans provoquer des dépenses secondaires disproportionnées.
Quelles fausses économies peuvent finalement réduire votre pouvoir d’achat ?
Une fausse économie réduit la dépense immédiate, mais augmente le coût total à moyen ou long terme. Reporter un entretien indispensable, acheter systématiquement le produit le moins cher ou financer une promotion à crédit peut produire cet effet. Pour protéger son pouvoir d’achat, il faut comparer le coût complet d’une décision, pas seulement son prix aujourd’hui.
Le report d’entretien constitue un exemple fréquent. Une réparation automobile préventive peut représenter une dépense difficile à absorber, mais l’ignorer risque de provoquer une panne plus coûteuse ou une immobilisation du véhicule. La même logique s’applique à certaines réparations du logement, particulièrement lorsqu’elles touchent l’humidité, le chauffage ou la sécurité.
Les protections essentielles méritent aussi une analyse prudente. Réduire une prime d’assurance en augmentant fortement la franchise peut diminuer la facture annuelle, tout en exposant le ménage à une dépense importante en cas de sinistre. Il faut vérifier si la nouvelle franchise pourrait réellement être payée avec la réserve disponible.
Autre piège : les promotions. Un produit affiché à 80 $ plutôt qu’à 120 $ n’apporte pas automatiquement une économie de 40 $. Si l’achat n’était pas prévu et n’était pas nécessaire, il ajoute 80 $ aux dépenses. Avant de profiter d’un rabais, demandez-vous si le produit aurait été acheté sans promotion.
Pour les achats durables, le coût par année d’utilisation offre une comparaison plus pertinente. Dans un scénario hypothétique, un appareil acheté 60 $ et remplacé chaque année coûterait 180 $ sur trois ans. Un autre appareil à 120 $ fonctionnant pendant trois ans reviendrait à 40 $ par année, contre 60 $ pour le premier. Ce raisonnement suppose une durée de vie effective conforme au scénario et des frais d’entretien comparables.
Il faut également tenir compte des intérêts. Un achat promotionnel payé avec une carte de crédit dont le solde n’est pas réglé intégralement peut entraîner des frais qui effacent l’avantage initial. Le paiement fractionné ne rend pas un produit moins coûteux lorsque des intérêts ou des frais supplémentaires s’appliquent.
Avant toute décision, additionnez le prix initial, le financement, l’entretien, les accessoires et le remplacement prévisible, puis retranchez une éventuelle valeur de revente réaliste. Ce calcul évite de confondre une baisse temporaire de trésorerie avec une économie réelle.
Lorsque chaque petite économie semble indispensable pour finir le mois, le problème peut toutefois dépasser les achats isolés : il devient alors nécessaire de revoir l’ensemble du budget.
Quand faut-il refaire son budget de zéro plutôt que couper quelques dépenses ?
Il faut envisager de reconstruire son budget lorsque les réductions répétées ne suffisent plus à équilibrer les comptes, qu’une charge structurelle absorbe une part difficilement soutenable du revenu ou qu’un événement majeur modifie la situation du ménage. Repartir des besoins actuels permet d’éviter de maintenir automatiquement des dépenses héritées d’une organisation devenue inadaptée.
Un budget d’ajustement conserve l’organisation générale des dépenses : le ménage réduit certains montants, renégocie des contrats ou modifie ses habitudes. Un budget reconstruit de zéro commence par les revenus réellement disponibles, les besoins fondamentaux et les obligations qui ne peuvent pas être supprimées immédiatement.
Cette reconstruction peut devenir utile après une perte d’emploi, une séparation, une naissance, un changement de logement ou une hausse durable des remboursements d’emprunts. Elle répond également aux situations où le ménage utilise régulièrement le crédit pour financer des dépenses courantes.
L’Agence de la consommation en matière financière du Canada présente une méthode pour faire un budget fondée sur l’identification des revenus, le suivi des dépenses, la distinction entre besoins et désirs et la révision régulière des montants. L’agence recommande notamment de relever les dépenses pendant un ou deux mois et de comparer les prévisions aux dépenses réelles chaque mois.
Pour reconstruire votre budget, ne commencez pas par recopier les anciennes catégories. Déterminez d’abord le montant disponible, puis les dépenses indispensables : logement, alimentation, transport nécessaire, services essentiels, obligations de remboursement et autres besoins propres au ménage. Réservez ensuite une place aux dépenses irrégulières et à l’épargne selon les capacités réelles.
Rebâtir son budget familial en cinq actions vérifiables
- Rassembler les relevés et factures : produire un tableau des dépenses réellement effectuées pendant un ou deux mois.
- Calculer les revenus disponibles : établir une ligne mensuelle distinguant revenus nets réguliers et entrées occasionnelles.
- Identifier les obligations essentielles : produire une liste des montants incompressibles, des échéances et des contrats pouvant être révisés.
- Répartir le revenu restant : établir un nouveau budget intégrant les dépenses variables, les provisions pour frais irréguliers et une marge pour imprévus.
- Contrôler le résultat : préparer un tableau mensuel comparant prévisions et dépenses réelles, avec les écarts et les ajustements décidés.
La principale difficulté est d’établir un plan réaliste. Un budget qui ne prévoit aucune dépense imprévue ou impose des restrictions intenables risque d’être rapidement abandonné. L’objectif indicatif d’un fonds d’urgence couvrant progressivement trois à six mois de dépenses habituelles peut servir de perspective à long terme, sans imposer un montant impossible à épargner immédiatement.
Cette nouvelle structure doit également intégrer les variations possibles du coût du crédit, particulièrement lorsque le ménage rembourse une hypothèque ou utilise une marge à taux variable.
Comment estimer l’effet d’une hausse de 0,25 point sur vos frais d’intérêt ?
Pour obtenir une première estimation, multipliez le solde de votre emprunt par 0,0025, ce qui correspond à une hausse de 0,25 point de pourcentage du taux annuel. Le résultat représente une approximation du supplément d’intérêt annualisé à solde constant, et non une hausse automatique de votre versement. L’effet réel dépend du contrat et du remboursement du capital.
Par exemple, pour un solde hypothétique de 200 000 $, le calcul donne 200 000 $ × 0,0025 = 500 $ d’intérêts supplémentaires sur une année, si le solde demeure constant et que la variation de taux s’applique intégralement pendant douze mois.
Cette estimation correspond à environ 41,67 $ par mois en moyenne dans ces hypothèses simplifiées. Elle ne permet toutefois pas de déterminer directement la variation des paiements d’une hypothèque amortissable, car le capital diminue au fil des remboursements et le calcul contractuel peut suivre d’autres modalités.
Pour un solde de 300 000 $, le même raisonnement donnerait 750 $ par année à solde constant. La variation de 0,25 point constitue ici un exemple de sensibilité, et non une prévision du taux directeur de la Banque du Canada.
Le type de taux change considérablement le résultat :
- Marge de crédit à taux variable : les frais d’intérêt peuvent évoluer lorsque le taux applicable au contrat change, en fonction du solde utilisé.
- Hypothèque à taux variable avec versements variables : le montant exigé peut augmenter, selon les conditions du prêt.
- Hypothèque à taux variable avec versements fixes : une hausse des intérêts peut réduire la part du versement servant à rembourser le capital et prolonger l’amortissement ; certains contrats présentent aussi un risque de taux déclencheur.
- Prêt à taux fixe : les versements sont généralement protégés contre une variation du taux pendant le terme contractuel, mais les conditions de renouvellement peuvent être différentes.
L’Agence de la consommation en matière financière du Canada explique que les hausses de taux peuvent toucher les prêts variables et les prêts fixes arrivant à échéance. Une variation du taux directeur ne se transmet cependant pas automatiquement, au même montant ni au même moment, à tous les contrats.
Pour estimer votre situation, relevez le capital restant, le taux actuel, les règles de variation, la fréquence des versements et la durée restante. Demandez ensuite à votre prêteur une simulation des paiements et du coût total des intérêts. Cette étape est particulièrement importante si les versements demeurent constants malgré une hausse du taux.
Une hausse des frais de financement peut également modifier l’intérêt d’un achat important, notamment lorsqu’il s’agit d’acquérir un logement.
Acheter maintenant ou attendre : quelle décision convient à votre situation financière ?
Acheter maintenant est généralement plus défendable lorsque le besoin est réel, que le revenu est suffisamment stable et que l’opération laisse une marge pour les imprévus. Attendre peut être préférable lorsque les paiements projetés déséquilibrent le budget ou que la mise de fonds épuise l’épargne disponible. La décision doit reposer sur votre capacité financière, plutôt que sur une prévision incertaine des prix.
Pour un achat immobilier au Canada, les premiers critères sont la stabilité des revenus du ménage, les dettes existantes, la mise de fonds, les frais liés à la transaction et le montant que vous pouvez raisonnablement consacrer au logement chaque mois.
Il faut examiner le coût complet de propriété : versements hypothécaires, taxes foncières, assurance, chauffage, entretien et, lorsqu’ils s’appliquent, frais de copropriété. Une mensualité hypothécaire compatible avec le revenu ne garantit pas que l’ensemble de ces charges le sera.
Le coût de l’attente mérite aussi d’être évalué. Pendant que l’achat est reporté, le ménage continue éventuellement à payer un loyer et à supporter ses frais de logement actuels. Les prix immobiliers, les taux de financement et la disponibilité des propriétés peuvent évoluer dans un sens favorable ou défavorable. Aucun de ces mouvements ne peut être présumé avec certitude.
Pour comparer les options, établissez deux budgets sur un même horizon : celui du maintien dans votre logement actuel et celui du projet d’achat. Incluez les frais uniques, les coûts récurrents, l’épargne restante et la possibilité d’une dépense imprévue. Une période de détention prévue courte peut également accroître l’importance des frais de transaction.
Fixez un plafond personnel de dépenses de logement compatible avec vos autres obligations. Ce plafond doit découler de votre budget net, et non uniquement du montant maximal qu’un prêteur accepterait de financer. Si la mensualité totale projetée dépasse cette capacité ou si la mise de fonds supprime toute réserve financière, reporter l’opération constitue une précaution raisonnable.
Il faut enfin distinguer achat nécessaire et achat d’opportunité. Remplacer un appareil indispensable peut devenir urgent lorsque sa panne perturbe le quotidien. Acheter un équipement non essentiel uniquement parce qu’il est en promotion peut attendre, surtout si l’opération nécessite du crédit.
Cette règle s’applique aussi au logement : le besoin d’espace, la composition familiale et la situation professionnelle ont davantage de poids qu’une tentative de déterminer le meilleur moment du marché.
Si le logement représente durablement une part excessive de vos dépenses, la question peut dépasser le choix d’acheter ou non : elle peut aussi concerner la ville et le cadre de vie les mieux adaptés au ménage.
À retenir avant de comparer les villes
- Un salaire plus élevé ne garantit pas un meilleur pouvoir d’achat lorsque le logement et les déplacements absorbent la différence.
- Les besoins du ménage doivent déterminer la pondération des critères : emploi, transport, garde d’enfants, santé et logement.
- Un projet de déménagement doit être testé avec un budget réel et des hypothèses prudentes, pas uniquement avec un classement général des villes.
Quels critères comptent vraiment pour évaluer la qualité de vie dans une ville canadienne ?
Pour évaluer la qualité de vie d’une ville canadienne, comparez d’abord le revenu net disponible après les dépenses indispensables, puis le temps de déplacement, l’accès aux services et les perspectives d’emploi. Une ville moins chère n’est pas nécessairement plus avantageuse si elle oblige à posséder une voiture supplémentaire ou offre moins de possibilités professionnelles.
Le salaire nominal ne fournit qu’une partie de la réponse. Un ménage peut obtenir une rémunération plus élevée dans une grande agglomération, mais consacrer l’essentiel de cet avantage au loyer, aux frais de transport et aux services. À l’inverse, un logement moins coûteux dans une autre ville peut s’accompagner de déplacements plus longs ou de possibilités d’emploi plus limitées.
Pour rendre la comparaison utile, attribuez une importance différente à chaque critère selon les priorités de votre foyer. La grille suivante est une méthode pédagogique adaptable, et non un indice officiel de qualité de vie.
| Critère | Pondération indicative | Éléments à comparer |
|---|---|---|
| Logement et dépenses essentielles | 35 % | Loyer ou propriété, services publics, assurances et alimentation. |
| Emploi et revenu disponible | 25 % | |
| Transport | 15 % | |
| Services et besoins familiaux | 15 % | |
| Climat et mode de vie | 10 % |
Ces pourcentages totalisent 100 % et représentent uniquement un exemple. Une famille avec de jeunes enfants peut donner davantage de poids à la garde et aux écoles. Une personne seule travaillant à distance peut privilégier le logement et l’accès aux services. Un retraité peut accorder plus d’importance aux soins de santé et à la proximité de ses proches.
Les classements généraux de villes peuvent constituer un point de départ, mais ils reposent souvent sur des moyennes qui ne correspondent pas à votre situation. Deux quartiers d’une même ville peuvent présenter des coûts de logement et des temps de transport très différents. L’accès effectif à certains services ne se résume pas non plus à leur présence sur une carte.
Avant un déménagement, construisez deux budgets mensuels comparables : celui de votre résidence actuelle et celui de la ville envisagée. Utilisez des offres de logement réellement disponibles, des estimations de transport adaptées au trajet envisagé, les coûts des services nécessaires et une estimation du revenu net correspondant à votre situation fiscale.
Ajoutez les coûts du déménagement et les dépenses saisonnières, notamment le chauffage et l’équipement hivernal lorsqu’ils sont pertinents. Vérifiez également que les conditions d’emploi et les services dont votre famille a besoin sont effectivement accessibles, plutôt que de présumer qu’ils le seront.
Le résultat le plus utile est le montant restant après les dépenses essentielles, complété par une appréciation du temps disponible et des services accessibles. Une économie mensuelle apparente peut perdre de son intérêt si elle exige plusieurs heures de transport supplémentaires chaque semaine.
Avant toute décision importante, établissez votre budget actuel, simulez celui du lieu envisagé et vérifiez les écarts sur des dépenses concrètes. Cette comparaison vous permettra de choisir les ajustements qui protègent à la fois votre équilibre financier et votre quotidien.
Comment savoir si mon budget est déficitaire à cause des prix ou de mes habitudes de consommation ?
Comparez les dépenses sur plusieurs mois en distinguant les changements de prix, de quantité et de situation familiale. Si une facture augmente à consommation inchangée, la hausse provient principalement du coût du service. Si le montant progresse parce que vous utilisez davantage le service, l’évolution tient aussi aux habitudes ou aux besoins. Cette distinction aide à choisir une mesure adaptée.
Faut-il supprimer toute épargne lorsque le budget devient serré ?
Pas nécessairement. Le montant épargné peut être adapté à la capacité financière réelle, mais conserver une réserve, même modeste, aide à éviter le recours au crédit lors d’un imprévu. L’Agence de la consommation en matière financière du Canada recommande de constituer progressivement un fonds d’urgence visant, à terme, trois à six mois de dépenses habituelles. Cet objectif doit rester compatible avec les besoins essentiels et les obligations immédiates.
Comment intégrer les dépenses annuelles dans un budget mensuel ?
Identifiez les dépenses prévisibles qui ne surviennent pas chaque mois, comme certains renouvellements, achats scolaires, entretiens ou frais saisonniers. Divisez chaque montant annuel estimé par douze pour prévoir une provision mensuelle. Dans un exemple hypothétique, une dépense annuelle de 600 $ correspond à une provision de 50 $ par mois. Ajustez cette réserve lorsque les frais réels changent.
Un revenu complémentaire risque-t-il de réduire les allocations familiales au Canada ?
C’est possible, selon le revenu familial net rajusté, le nombre d’enfants admissibles et les règles de calcul. L’Allocation canadienne pour enfants est notamment recalculée chaque année en juillet à partir du revenu familial de l’année précédente. Les versements de juillet 2026 à juin 2027 reposent ainsi sur le revenu familial net rajusté de 2025. L’effet d’un revenu supplémentaire doit être vérifié pour la période concernée plutôt que présumé.
Que faire si les dépenses essentielles dépassent déjà le revenu disponible ?
Commencez par chiffrer précisément le déficit et protéger les besoins indispensables. Identifiez ensuite les contrats modifiables, les dettes dont les paiements posent problème et les aides auxquelles le ménage pourrait être admissible. Si vous risquez de manquer un versement, contactez rapidement le créancier pour examiner les options offertes. Lorsque le déficit est structurel, une réorganisation du logement, du transport ou du revenu peut être nécessaire ; multiplier les petites restrictions ne suffira pas toujours.