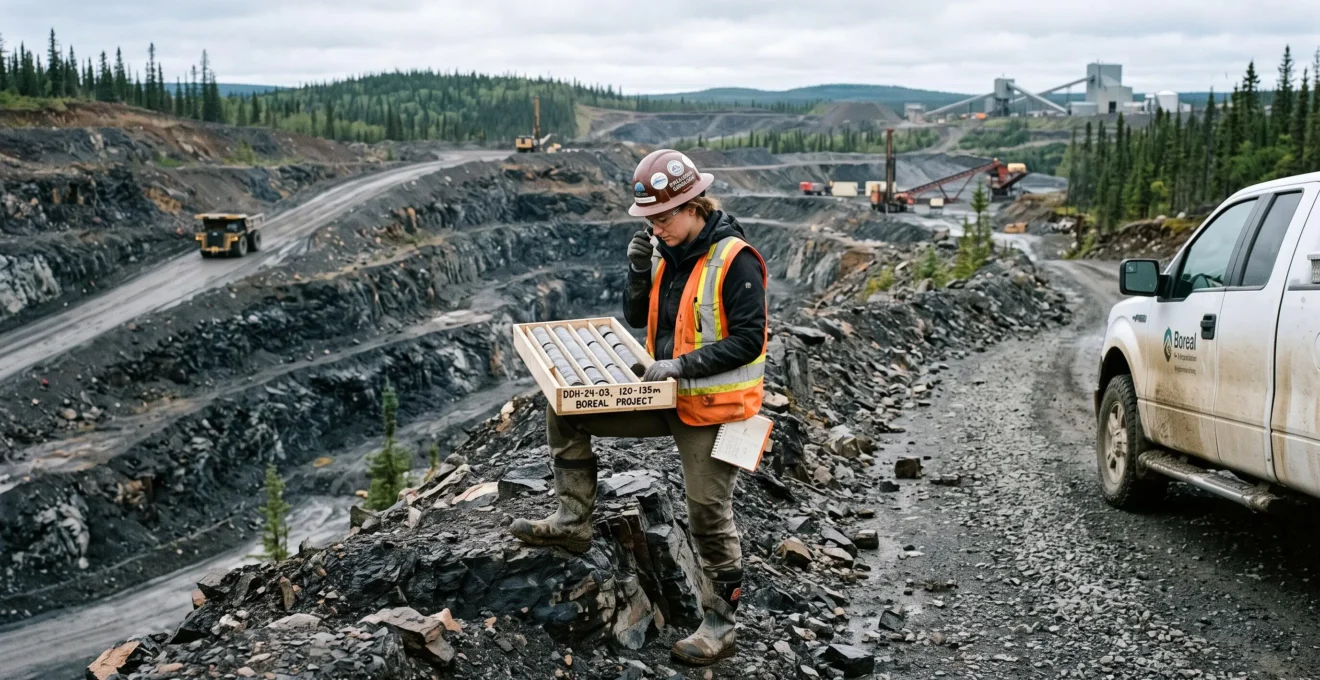
Le lithium, le nickel, le cuivre et plusieurs autres minerais canadiens occupent une place croissante dans les stratégies industrielles mondiales. Leur importance ne tient plus uniquement à leur valeur marchande : ils interviennent dans la fabrication des batteries, des réseaux électriques, des équipements industriels et de certaines technologies de défense. Pour les pays qui cherchent à réduire leurs dépendances commerciales, la fiabilité de leur approvisionnement devient aussi importante que leur disponibilité géologique.
Le Canada dispose d’atouts pour répondre à cette demande : des ressources minérales diversifiées, une industrie extractive établie, des capacités de transformation et, dans plusieurs provinces, une électricité relativement peu carbonée. Ces avantages ne suffisent toutefois pas à rendre chaque projet minier rentable ou acceptable sur le plan environnemental et social.
L’enjeu stratégique consiste donc à transformer un potentiel géologique en approvisionnements réellement disponibles, tout en déterminant quelle part de la valeur industrielle doit rester au Canada. Cette question relie les marchés mondiaux, les décisions d’investissement, les communautés locales et les politiques énergétiques.
L’essentiel sur l’importance stratégique des minerais canadiens
- Les batteries, l’électrification et la sécurité économique renforcent l’intérêt pour des approvisionnements minéraux fiables, mais la demande évolue différemment selon les minerais.
- Un gisement canadien ne devient une mine productive qu’après des études, des financements, des autorisations et la prise en compte des droits et intérêts des communautés concernées.
- La transformation locale peut augmenter les retombées industrielles, à condition de disposer d’une énergie compétitive, d’infrastructures adaptées et de débouchés commerciaux durables.
- Pourquoi les batteries et technologies propres font-elles grimper la demande de certains minerais ?
- Comment un gisement minier devient-il une mine réellement exploitable au Canada ?
- Exporter brut ou transformer au Canada : quelle stratégie crée le plus de valeur ?
- Quels obstacles peuvent retarder un projet minier malgré un gisement prometteur ?
- Quand le Canada a-t-il intérêt à transformer davantage ses minerais sur son territoire ?
- Comment juger les bénéfices réels d’un projet d’exploitation pour une région ?
- Solaire, éolien ou hydroélectricité : quelle solution répond le mieux à un besoin régional ?
- Quels secteurs d’activité offrent les perspectives les plus solides selon les régions du Canada ?
Pourquoi les batteries et technologies propres font-elles grimper la demande de certains minerais ?
Les batteries et les technologies propres stimulent la demande de certains minerais parce qu’elles nécessitent des matériaux spécifiques pour stocker, transporter ou convertir l’électricité. Le lithium, le graphite, le nickel et le cuivre deviennent ainsi essentiels à plusieurs chaînes industrielles. Pour le Canada, l’enjeu dépasse les volumes extraits : il concerne aussi la diversification des fournisseurs et la sécurisation de leur transformation.
Un véhicule électrique utilise notamment du cuivre dans ses circuits et ses moteurs, ainsi que des matériaux actifs dans sa batterie. Les réseaux électriques exigent également des quantités importantes de cuivre et d’autres métaux conducteurs. Certaines éoliennes utilisent des aimants permanents contenant des terres rares, même si toutes les conceptions de génératrices n’en dépendent pas.
La transition énergétique ne provoque cependant pas une hausse uniforme de la consommation de tous les minerais. Les batteries lithium-fer-phosphate, par exemple, ne nécessitent ni nickel ni cobalt dans leur matériau de cathode, contrairement à certaines autres compositions. Le développement de technologies différentes modifie donc les perspectives de marché de chaque substance.
Il faut également distinguer les minéraux critiques des terres rares. La première expression désigne des substances considérées comme importantes et vulnérables sur le plan de l’approvisionnement, selon les critères des autorités concernées. Les terres rares constituent une famille particulière d’éléments chimiques. Le lithium, le nickel, le cobalt et le graphite ne sont pas des terres rares.
La seconde transformation majeure concerne la géographie industrielle. Extraire un minerai dans un pays ne signifie pas que celui-ci dispose des capacités nécessaires pour le raffiner et fabriquer les produits qui en découlent.
72 %
Part moyenne du premier pays fournisseur de minerais raffinés en 2025, hors terres rares, contre 70 % en 2023. Cet indicateur mondial traduit une forte concentration des capacités de raffinage, sans représenter la part d’un pays unique dans tous les minerais.
Agence internationale de l’énergie, rapport mondial 2026 de l’AIE sur les minerais critiques.
Cette concentration explique pourquoi des entreprises et des gouvernements recherchent des fournisseurs situés dans des juridictions différentes. Le Canada peut bénéficier de cette diversification, mais un approvisionnement canadien n’est pleinement indépendant des centres de transformation dominants que si les étapes industrielles nécessaires sont également maîtrisées.
Un autre problème réside dans le décalage des calendriers. Une usine de batteries peut modifier ses commandes ou ses capacités de production plus rapidement qu’un nouveau gisement ne peut être exploré, autorisé et mis en exploitation. Cette différence crée des tensions possibles entre la demande anticipée et l’offre réellement disponible.
L’intérêt international pour des projets miniers canadiens encore en développement reflète ainsi une recherche d’options futures. Il ne constitue pas une garantie que toutes ces mines entreront en production.
Cette distinction entre demande potentielle et production disponible conduit à une question déterminante : quelles conditions doivent être réunies pour transformer un gisement canadien en véritable mine ?
Comment un gisement minier devient-il une mine réellement exploitable au Canada ?
Un gisement devient une mine exploitable lorsque ses caractéristiques géologiques, les techniques d’extraction disponibles et les perspectives économiques permettent d’envisager une production viable. Au Canada, cette démonstration doit aussi s’accompagner des autorisations nécessaires, de financements suffisants et de processus adaptés aux droits des peuples autochtones. Une découverte prometteuse ne garantit donc jamais, à elle seule, l’ouverture d’une mine.
Le processus commence par la prospection et l’exploration. Les géologues utilisent des cartes, des mesures géophysiques, des analyses géochimiques et des forages pour identifier la présence éventuelle d’un minerai. Lorsque les premiers résultats sont encourageants, des campagnes de délimitation permettent d’étudier la forme, la profondeur, la continuité et la teneur du gisement.
Les échantillons prélevés alimentent ensuite les modèles géologiques. Ils permettent d’estimer les quantités présentes et de mieux comprendre les difficultés techniques de l’extraction.
Une différence fondamentale existe entre ressources minérales et réserves minérales. Une ressource inférée repose sur des informations géologiques dont le degré de confiance demeure limité. Une réserve minérale suppose une évaluation plus avancée démontrant qu’une partie du gisement peut être extraite économiquement dans les conditions étudiées. Les volumes annoncés dans ces deux catégories ne présentent donc pas le même niveau de certitude.
Après l’exploration, les études techniques examinent les méthodes d’extraction, les procédés de traitement, les infrastructures, les coûts d’investissement et les dépenses d’exploitation. La rentabilité dépend notamment de la quantité récupérable, des prix anticipés, des coûts et des risques associés. Un minerai abondant mais difficile d’accès peut ainsi rester inexploité.
Le code de pratiques écologiques pour les mines de métaux, publié par Environnement et Changement climatique Canada, présente les principales phases du cycle minier : exploration et faisabilité, planification et construction, exploitation, puis fermeture.
Le cadre canadien ajoute des dimensions institutionnelles et territoriales. Les provinces et territoires exercent des responsabilités importantes en matière de ressources naturelles et d’autorisations. Selon les projets, des exigences fédérales peuvent aussi s’appliquer. La Couronne doit respecter ses obligations de consultation et, lorsque nécessaire, d’accommodement envers les peuples autochtones concernés. Les démarches et ententes varient suivant les droits en jeu et le contexte du projet.
Ces étapes peuvent s’étendre sur de nombreuses années, parfois une décennie ou davantage entre la découverte et la production. Il n’existe toutefois pas de durée uniforme applicable à tous les projets canadiens.
Enfin, le calendrier de la fermeture et de la restauration doit être envisagé avant même la construction. Les coûts environnementaux futurs constituent des éléments de la viabilité globale et ne peuvent être traités comme de simples dépenses secondaires.
Une fois ces conditions satisfaites, une nouvelle décision économique apparaît : faut-il vendre la matière extraite ou investir dans sa transformation afin de conserver davantage de valeur au Canada ?
Exporter brut ou transformer au Canada : quelle stratégie crée le plus de valeur ?
La transformation au Canada peut créer davantage de valeur industrielle que l’exportation de minerai brut, car elle développe des activités de traitement, des compétences spécialisées et des débouchés pour les entreprises locales. Cette stratégie exige toutefois plus de capital, d’énergie et de marchés. L’exportation de produits peu transformés peut rester préférable lorsque les installations locales ne seraient pas suffisamment compétitives.
Les deux modèles répondent à des logiques économiques différentes. L’exportation de minerai ou de concentré permet de commercialiser une production sans financer toutes les étapes métallurgiques ultérieures. La transformation nationale vise plutôt à conserver sur le territoire une partie des activités industrielles situées entre l’extraction et la fabrication du produit final.
Cette seconde option suppose de disposer d’installations adaptées à chaque minerai. Le traitement d’un concentré de cuivre ne repose pas sur les mêmes procédés que la production de composés destinés aux batteries au lithium.
La comparaison ne se limite pas à deux possibilités. Une entreprise peut exporter un concentré, produire un métal affiné ou fabriquer un composé chimique utilisé par d’autres industriels. Chacune de ces étapes requiert des investissements, des compétences et des clients différents.
Le choix dépend particulièrement des conditions suivantes :
| Critère | Exportation brute ou de concentrés | Transformation au Canada |
|---|---|---|
| Investissement industriel | Plus limité pour les étapes postérieures à l’extraction | Plus important pour les usines, procédés et équipements |
| Valeur ajoutée locale | Principalement liée à l’extraction et à la préparation initiale | Possibilité de conserver davantage d’activités et de compétences industrielles |
| Besoins énergétiques | Dépendent surtout des opérations minières et de concentration | Peuvent être élevés selon les procédés métallurgiques ou chimiques |
| Exposition commerciale | Dépendance aux acheteurs et transformateurs étrangers | Dépendance aux clients industriels et aux marchés des produits transformés |
| Principaux risques | Faible diversification industrielle et dépendance aux capacités étrangères | Surcapacité, coûts élevés et insuffisance des débouchés |
Une stratégie durable doit aussi prendre en compte la dépendance au sentier industriel, parfois désignée par l’expression anglaise path dependence. Lorsqu’une région privilégie longtemps l’exportation de concentrés, elle peut accumuler moins de compétences en raffinage et moins d’infrastructures spécialisées. Développer cette filière ultérieurement devient alors plus difficile, même si les conditions commerciales changent.
À l’inverse, construire une installation de transformation ne garantit pas qu’elle fonctionnera à pleine capacité. Elle doit recevoir suffisamment de matière première, accéder à une énergie compétitive et vendre ses produits à des clients capables d’absorber sa production.
La proximité d’une industrie automobile ou de fabricants de batteries peut améliorer cette équation. Toutefois, une usine canadienne sans commandes solides reste exposée aux mêmes fluctuations de marché que ses concurrents étrangers.
Cette recherche de valeur ajoutée doit également intégrer les difficultés concrètes susceptibles de retarder un projet, car les investissements ne produisent des retombées que lorsque les installations deviennent opérationnelles.
Quels obstacles peuvent retarder un projet minier malgré un gisement prometteur ?
Un projet minier canadien peut être retardé malgré une géologie favorable en raison de ses autorisations environnementales, des droits et préoccupations des communautés, du manque d’infrastructures ou de difficultés financières. Ces obstacles peuvent se cumuler : un retard réglementaire peut augmenter les coûts, modifier les conditions de financement et repousser la production au-delà d’une période favorable sur le marché.
La difficulté initiale consiste à distinguer les contraintes propres au projet de celles qui échappent largement au contrôle de son promoteur. Une connaissance géologique incomplète ou une conception technique insuffisante peut être corrigée par de nouvelles études. Une baisse durable du prix mondial du minerai exige plutôt une révision de la stratégie économique.
Les obstacles réglementaires dépendent notamment de la localisation et de l’ampleur des travaux. Un projet peut être soumis à plusieurs exigences provinciales, territoriales ou fédérales, avec des calendriers et des objectifs distincts. Les évaluations environnementales doivent examiner les incidences pertinentes, sans que leur durée puisse être présumée identique pour toutes les mines.
Les dimensions sociales méritent une attention particulière. Une autorisation administrative ne remplace pas les relations nécessaires avec les communautés concernées. Les droits des peuples autochtones, les obligations de consultation de la Couronne et, selon les situations, les exigences de consentement ou les accords applicables doivent être examinés dans leur contexte juridique précis.
L’acceptabilité sociale ne se résume pas à l’obtention d’un permis. La confiance, la transparence des informations, la participation aux décisions et le partage des retombées peuvent influencer durablement le déroulement d’un projet.
Les infrastructures constituent un autre obstacle majeur. Une découverte en région éloignée peut nécessiter la construction ou l’amélioration de routes, de réseaux électriques, de moyens de transport et d’installations de communication. Ces investissements doivent être financés avant de générer des revenus miniers significatifs.
Enfin, les conditions financières évoluent pendant la préparation du projet. Une hausse des coûts de construction ou une baisse du prix anticipé du minerai peut rendre un plan initialement intéressant beaucoup moins convaincant pour les investisseurs.
Cas hypothétique : l’effet cumulatif d’un retard minier
Une entreprise envisage de construire une mine dans une région éloignée. Son calendrier dépend de l’évaluation environnementale, de l’accès routier et du financement de l’installation de traitement.
Si l’évaluation demande des études supplémentaires, les travaux routiers peuvent être reportés. L’entreprise doit alors actualiser ses devis et son modèle financier. Si les prix mondiaux ont baissé entre-temps, elle peut reporter sa décision d’investissement, même lorsque le gisement reste géologiquement prometteur. Ce scénario illustre un mécanisme possible et ne décrit aucun projet canadien particulier.
L’accumulation de ces contraintes explique pourquoi la liste des projets annoncés ne correspond jamais automatiquement au nombre de futures mines productives. Pour évaluer leur maturité, il faut examiner les études disponibles, les autorisations obtenues, les contrats commerciaux et la solidité du financement.
Cette analyse des risques devient particulièrement importante lorsque le Canada envisage d’ajouter des installations de transformation à ses projets extractifs, car chaque nouvel investissement introduit ses propres contraintes.
Quand le Canada a-t-il intérêt à transformer davantage ses minerais sur son territoire ?
Le Canada a intérêt à transformer davantage ses minerais lorsque les coûts industriels, l’accès à une électricité compétitive et la proximité des clients permettent de soutenir une production rentable. La transformation nationale présente aussi un intérêt stratégique lorsqu’elle réduit une dépendance extérieure importante. Ces avantages doivent toutefois être évalués minerai par minerai, plutôt que présumés pour l’ensemble du secteur.
Le premier facteur est énergétique. Les procédés de raffinage et de transformation peuvent consommer beaucoup d’électricité, de chaleur ou de réactifs. Une alimentation électrique fiable, compétitive et relativement peu carbonée constitue un avantage pour les installations qui y sont adaptées.
Le deuxième facteur est logistique. La proximité entre les gisements, les usines et les clients industriels peut réduire certains coûts de transport, mais cet avantage dépend des volumes, de la nature des produits, des distances et des infrastructures disponibles.
Le troisième facteur concerne la demande. Une usine de transformation a besoin de débouchés suffisamment durables pour justifier des investissements souvent importants. La présence d’activités liées aux batteries, aux véhicules ou à d’autres biens industriels peut soutenir cette demande, sans garantir des contrats d’achat.
Depuis sa stratégie initiale de 2022, le gouvernement fédéral cherche à renforcer les capacités canadiennes d’extraction et de transformation. L’approche actualisée en 2026 associe développement industriel, sécurité économique et partenariats. Ces objectifs sont exposés dans la stratégie canadienne sur les minéraux critiques.
Les mesures publiques peuvent améliorer les conditions d’investissement grâce au soutien aux infrastructures, à la recherche ou à certaines capacités industrielles. Elles ne remplacent cependant pas la nécessité d’une demande commerciale durable.
La sécurité des approvisionnements introduit un quatrième facteur. Pour un acheteur souhaitant diversifier ses fournisseurs, un matériau raffiné au Canada peut présenter davantage d’intérêt qu’un concentré canadien dépendant ensuite d’une installation étrangère fortement concentrée.
Cet intérêt stratégique ne se traduit pourtant pas automatiquement par un prix de vente supérieur. Il peut prendre différentes formes, notamment des engagements d’achat, des partenariats industriels ou une volonté de supporter certains coûts supplémentaires pour réduire les risques.
Le seuil de compétitivité varie selon le minerai et le produit transformé. Il dépend du différentiel de coûts avec les installations étrangères, de la qualité du produit, de l’énergie, du transport et de la valeur accordée à la sécurité d’approvisionnement.
Si la transformation locale est justifiée à l’échelle nationale, il reste à vérifier ce qu’elle apporte concrètement aux territoires qui accueillent les mines, les usines et leurs infrastructures.
Comment juger les bénéfices réels d’un projet d’exploitation pour une région ?
Les bénéfices régionaux d’un projet minier se mesurent en comparant ses emplois durables, ses achats locaux, ses recettes économiques et ses retombées communautaires aux coûts environnementaux et aux risques à long terme. Une annonce d’investissement ou d’embauche ne suffit pas. L’évaluation doit porter sur l’ensemble du cycle de vie de la mine et sur la part des avantages réellement conservée dans la région.
La première étape consiste à distinguer trois catégories d’emplois. Les emplois directs correspondent aux activités de l’entreprise minière et de ses opérations. Les emplois indirects proviennent notamment de ses fournisseurs. Les emplois induits sont associés aux dépenses réalisées dans l’économie grâce aux revenus générés.
Ces catégories ne doivent pas être additionnées sans méthode ni confondues avec des créations nettes d’emplois. Une partie des travailleurs peut provenir d’autres régions, tandis que certains fournisseurs disposent de leurs principales installations dans les grands centres urbains.
La durée compte autant que le nombre de postes. Un chantier de construction peut mobiliser temporairement des effectifs importants, alors que l’exploitation exige d’autres métiers et profils. Après la fermeture, les besoins se déplacent vers la restauration du site et le suivi environnemental.
Les retombées financières doivent également être localisées. Les impôts et redevances perçus à différents niveaux de gouvernement ne correspondent pas nécessairement aux sommes directement reçues par les municipalités ou les communautés proches du site.
Les ententes conclues avec des communautés autochtones peuvent prévoir, selon leur contenu, des dispositifs de formation, des possibilités d’emploi, des contrats, des mécanismes de partage financier ou des participations économiques. Il faut examiner les dispositions effectivement prévues et, lorsque l’information est publique, leur mise en œuvre.
Checklist pour évaluer les retombées d’un projet minier régional
- Recenser les emplois annoncés en séparant construction, exploitation et fermeture ; produire un tableau des effectifs par phase.
- Identifier la provenance prévue des travailleurs et fournisseurs ; établir une carte des retombées locales et extérieures à la région.
- Rassembler les informations disponibles sur les redevances, achats, formations et ententes communautaires ; constituer une fiche de bénéfices documentés et de données manquantes.
- Examiner les obligations de restauration, le suivi environnemental et les mécanismes de financement prévus ; produire une grille des responsabilités après fermeture.
- Évaluer l’exposition de l’économie locale à la mine et les possibilités de diversification ; rédiger une synthèse des bénéfices durables et des principaux risques.
La durée de vie économique du projet est un autre critère. Une région fortement dépendante d’une seule mine peut connaître une croissance rapide, puis subir une contraction importante si les cours baissent ou si l’exploitation cesse.
La diversification des entreprises locales, les compétences transférables des travailleurs et l’utilité future des infrastructures doivent donc être intégrées à l’évaluation. Une route ou une installation énergétique peut représenter un héritage économique durable, mais seulement si ses usages ultérieurs sont réalistes.
Les obligations liées aux résidus miniers, à la gestion de l’eau et à la restauration du site doivent être prises en compte sur un horizon potentiellement plus long que l’exploitation elle-même. Leur existence et leur financement influencent le bilan économique réel.
Parmi les facteurs qui influencent ces résultats, l’approvisionnement énergétique est déterminant : son coût, sa fiabilité et son empreinte environnementale peuvent modifier aussi bien la rentabilité du projet que ses conséquences territoriales.
Solaire, éolien ou hydroélectricité : quelle solution répond le mieux à un besoin régional ?
Le meilleur choix énergétique dépend du profil de consommation régional, des ressources naturelles disponibles et des infrastructures électriques existantes. L’hydroélectricité peut offrir une production relativement stable ou pilotable selon les installations, tandis que l’éolien et le solaire apportent des capacités renouvelables variables. Pour les mines canadiennes, une combinaison de technologies, de stockage et de raccordements peut être plus adaptée qu’une source unique.
Les activités minières imposent des besoins particuliers. L’extraction, le concassage, la ventilation des installations souterraines ou certains procédés de transformation nécessitent une alimentation électrique fiable. Les interruptions peuvent perturber la production et engendrer des coûts importants.
L’hydroélectricité constitue un avantage dans les régions disposant d’installations et de réseaux adaptés. Les centrales avec réservoir peuvent offrir une production modulable, tandis que les installations au fil de l’eau dépendent davantage des débits disponibles. Les nouvelles infrastructures peuvent cependant entraîner des coûts importants et des incidences écologiques ou territoriales.
L’éolien peut produire une électricité compétitive dans les zones bénéficiant de vents favorables. Sa variabilité exige néanmoins une gestion adaptée du réseau, des moyens de flexibilité ou des capacités complémentaires.
Le solaire se distingue par sa modularité et la possibilité de déployer des équipements de différentes dimensions. Au Canada, sa production varie fortement selon la saison, l’ensoleillement et les conditions locales. Pour une installation fonctionnant jour et nuit, le solaire seul ne constitue généralement pas une garantie de continuité.
Ces différences deviennent particulièrement visibles lorsque l’on compare une mine isolée et une usine raccordée à un grand réseau électrique.
| Solution | Principaux atouts | Limites et conditions |
|---|---|---|
| Hydroélectricité | Production potentiellement stable et pilotable, faibles émissions d’exploitation | Dépendance aux sites disponibles, aux infrastructures et aux conditions hydrologiques |
| Éolien | Production renouvelable adaptée aux régions venteuses | Variabilité de la production, besoin de flexibilité et de raccordement |
| Solaire | Modularité, possibilité d’installation progressive et de production locale | Variabilité journalière et saisonnière, stockage ou appoint souvent nécessaires |
Pour un site éloigné, les coûts d’une longue ligne électrique peuvent justifier l’étude d’un système autonome combinant plusieurs sources. Pour une usine située dans une zone industrielle déjà raccordée, le réseau existant peut offrir une solution plus simple, sous réserve de sa capacité disponible et de ses tarifs.
Une évaluation sérieuse doit examiner le coût total de l’énergie livrée, les investissements nécessaires, les besoins de stockage, les risques d’interruption et la consommation prévue. Le prix apparent du kilowattheure produit par une installation ne suffit pas à mesurer le coût d’alimentation d’une activité industrielle continue.
L’empreinte carbone mérite elle aussi une analyse rigoureuse. Le facteur d’émission du réseau régional, la méthode de comptabilisation retenue et l’inclusion ou non de la fabrication des équipements peuvent produire des résultats différents.
Une mine alimentée par une électricité peu carbonée peut présenter un avantage environnemental pour certains acheteurs, sans que cet atout efface les émissions liées à l’extraction, au transport et aux procédés industriels.
La qualité des infrastructures énergétiques influence également la localisation des investissements et les perspectives d’emploi. Elle contribue donc à expliquer pourquoi les opportunités liées aux minerais critiques diffèrent sensiblement d’une région canadienne à l’autre.
À retenir pour évaluer les perspectives régionales
- Un potentiel minéral élevé ne suffit pas : les projets financés, les infrastructures disponibles et l’accès aux marchés déterminent les possibilités économiques réelles.
- Les retombées des mines peuvent se diffuser vers la construction, le transport, les services techniques et la formation, mais leur pérennité dépend des débouchés industriels.
- Une économie régionale diversifiée peut offrir une meilleure résistance aux cycles miniers qu’un territoire dépendant d’un seul gisement ou établissement industriel.
Quels secteurs d’activité offrent les perspectives les plus solides selon les régions du Canada ?
Les perspectives économiques les plus solides varient selon les ressources, les infrastructures et la diversité industrielle des régions canadiennes. L’extraction minière peut soutenir certaines régions du Nord, tandis que la transformation des métaux, les batteries et l’automobile concernent davantage certains pôles du Québec et de l’Ontario. Pour juger leur solidité, il faut distinguer les tendances de long terme des projets encore incertains.
Le Québec possède des régions minières et des capacités hydroélectriques qui peuvent favoriser certaines activités d’extraction et de transformation. Des territoires industriels disposent également de compétences en métallurgie, en fabrication et en logistique. Les perspectives dépendent toutefois des projets réellement financés et des conditions de marché propres à chaque minerai.
Dans le Nord de l’Ontario, les activités minières créent des besoins en équipements, en maintenance, en transport et en expertise géologique. Le sud de la province possède un tissu manufacturier et automobile susceptible de soutenir des chaînes d’approvisionnement associées à l’électrification, sous réserve de la compétitivité de ses installations et de la demande.
Dans l’Ouest canadien, les perspectives peuvent associer ressources naturelles, services industriels, énergie, technologies et infrastructures de transport. Les Prairies présentent notamment des activités liées aux ressources et à certains minerais, mais les possibilités varient fortement entre provinces et territoires.
Les régions nordiques disposent de ressources potentielles, tout en faisant face à des contraintes particulières d’accessibilité, d’énergie et de disponibilité de la main-d’œuvre. La découverte d’un gisement ne suffit donc pas à créer immédiatement un bassin d’emplois durable.
Une lecture régionale doit aussi intégrer les activités qui bénéficient indirectement de l’investissement minier. La construction, l’ingénierie, la formation professionnelle, les services environnementaux et la logistique peuvent profiter de nouvelles installations, y compris lorsque leur activité principale ne relève pas de l’extraction.
Le degré d’avancement des projets constitue cependant un critère de sélection essentiel. Le bilan gouvernemental de la stratégie canadienne recensait, en mars 2025, 56 mines actives produisant des minéraux critiques, 31 installations de transformation et 171 projets avancés, dont 28 projets de transformation.
171 projets avancés
Nombre de projets de minéraux critiques recensés au Canada en mars 2025, dont 28 projets de transformation. Ce chiffre décrit un portefeuille de projets à différents stades et non 171 nouvelles installations autorisées, financées ou entrées en production.
Gouvernement du Canada, bilan d’avancement de la stratégie canadienne sur les minéraux critiques, données de mars 2025.
Le même bilan faisait état d’environ 110 000 emplois directs et indirects associés au secteur des minéraux critiques en 2023. Ces chiffres nationaux ne permettent toutefois pas de prévoir le nombre d’emplois qui seraient créés par un projet particulier dans une région donnée.
Pour comparer les perspectives régionales, quatre questions sont particulièrement utiles :
- Le tissu économique est-il diversifié ? La présence de plusieurs secteurs limite la dépendance à un seul employeur ou au cours d’un minerai.
- Les infrastructures sont-elles adaptées ? L’énergie, les transports et les services industriels influencent les coûts et la capacité d’attirer de nouveaux investissements.
- Les investissements sont-ils confirmés ? Une annonce de projet ne vaut pas une décision finale d’investissement assortie de financement et d’un calendrier crédible.
- La main-d’œuvre est-elle disponible ? Les compétences techniques, les établissements de formation et les possibilités de recrutement conditionnent la réalisation des projets.
Les secteurs miniers peuvent offrir des perspectives de développement importantes tout en demeurant cycliques. À l’inverse, certaines activités comme la santé et les services publics peuvent présenter une demande plus régulière, même si leur croissance et leurs conditions d’emploi varient également selon les régions.
Il n’existe donc pas de classement universel des meilleurs secteurs canadiens. Un territoire riche en minerais peut offrir des possibilités industrielles importantes, mais une région disposant d’employeurs diversifiés, de services établis et d’infrastructures solides peut présenter une stabilité économique supérieure.
La démarche la plus utile consiste à examiner, pour chaque région envisagée, les projets miniers et industriels en activité, les investissements dont le financement est confirmé, les besoins de compétences et les risques économiques. Cette analyse permet de distinguer une opportunité territoriale durable d’une simple annonce portée par un cycle favorable des matières premières.
Un minerai abondant au Canada est-il automatiquement stratégique ?
Non. L’importance stratégique d’un minerai dépend notamment de ses usages économiques ou industriels, des risques d’approvisionnement, des possibilités de substitution et de la concentration des fournisseurs. Une ressource géologiquement abondante peut présenter peu d’intérêt stratégique si elle est facilement remplaçable ou largement disponible ailleurs. À l’inverse, une substance produite en volumes plus modestes peut être essentielle à une technologie difficile à remplacer.
Le Canada peut-il garantir seul son approvisionnement en minerais critiques ?
La présence de gisements canadiens ne garantit pas l’autonomie de toute une chaîne industrielle. Certaines étapes de raffinage, de fabrication de composants ou de production d’équipements peuvent dépendre de fournisseurs étrangers. La sécurité d’approvisionnement repose donc sur les capacités nationales disponibles, la diversification des partenaires et la fiabilité des échanges commerciaux.
Pourquoi un projet minier peut-il rester inactif malgré une hausse du prix de son minerai ?
Une hausse du prix de vente potentiel ne supprime pas les coûts de construction, les difficultés d’extraction, les exigences environnementales ou les besoins de financement. Les investisseurs doivent également considérer les prix futurs, et non uniquement les cours observés au moment de leur décision. Un projet peut donc demeurer non rentable ou insuffisamment avancé malgré une conjoncture momentanément favorable.
La transformation des minerais au Canada réduit-elle toujours leur empreinte carbone ?
Non. L’empreinte dépend du procédé industriel, de l’électricité et des combustibles consommés, des transports et des limites retenues pour le calcul. Une installation canadienne alimentée par une électricité peu carbonée peut disposer d’un avantage, mais celui-ci doit être démontré par une comparaison cohérente des émissions sur un périmètre comparable.
Comment distinguer un projet minier annoncé d’un investissement réellement engagé ?
Il faut examiner le niveau des études techniques, les autorisations obtenues, l’existence d’une décision finale d’investissement, les financements confirmés et les contrats commerciaux. Une estimation de ressources ou une annonce d’investissement potentiel ne prouve pas que les capitaux ont été engagés. Les informations relatives au début de la construction et à la mise en service doivent également être distinguées des objectifs prévisionnels.